Se você é brasileiro, vive nos Estados Unidos e está pensando em se aposentar pelo INSS, saiba que é possível realizar esse sonho com segurança e inteligência.
Porém, antes de dar qualquer passo, é essencial compreender as complexidades do sistema previdenciário internacional e planejar cada detalhe da sua aposentadoria.
Neste artigo, reunimos as 7 dúvidas mais comuns e complexas enfrentadas por quem está nessa situação e mostramos como o planejamento previdenciário internacional é a chave para garantir um futuro tranquilo, sem surpresas ou prejuízos.
1. COMO UTILIZAR O TEMPO DE TRABALHO NOS EUA PARA A APOSENTADORIA NO BRASIL?
A dúvida campeã: “Trabalhei 15 anos nos EUA, isso conta para o INSS?”
Sim! O Brasil tem acordo previdenciário com os Estados Unidos desde 2018.
Esse acordo permite totalizar os tempos de contribuição em ambos os países para atingir os requisitos de aposentadoria, como tempo de serviço e idade.
Atenção: esse tempo serve apenas para atingir os requisitos, não para aumentar o valor do benefício.
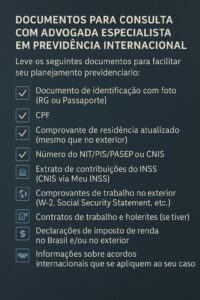
Além disso, é necessário comprovar o tempo com documentação aceita pelo INSS, como o Social Security Statement.
Um planejamento adequado identifica se o uso do tempo americano é vantajoso ou se vale mais a pena manter os sistemas separados.
2. POSSO ME APOSENTAR NOS DOIS PAÍSES? HÁ ACUMULAÇÃO DE BENEFÍCIOS?
Sim! Desde que você tenha contribuído de forma autônoma em cada sistema.
Você pode:
-
Ter uma aposentadoria nos EUA (pelo Social Security);
-
Ter outra aposentadoria no Brasil (pelo INSS);
-
Ou ainda utilizar o acordo internacional para somar os tempos e pedir um único benefício.
O planejamento previdenciário internacional ajuda a comparar essas opções com simulações reais de valores e cenários, para escolher a opção mais vantajosa.
3. COMO CONTRIBUIR PARA O INSS MORANDO NOS EUA?
Brasileiros no exterior podem contribuir como facultativos.
Os códigos mais comuns são:
-
1406: contribuinte facultativo normal (20%);
-
1473: plano simplificado (11%).
Mas cuidado: contribuições sem planejamento podem ser inúteis ou até prejudiciais.
O planejamento avalia:
-
Se vale a pena contribuir nesse momento;
-
O valor ideal para recolhimento;
-
Qual plano adotar (normal ou simplificado);
-
E se há necessidade de complementar ou retroagir contribuições.
4. VALE A PENA FAZER CONTRIBUIÇÕES RETROATIVAS?
Depende!
O INSS permite contribuições retroativas somente se você comprovar que exercia atividade remunerada à época.
Recolher sem ter documentos ou provas pode:
-
Gerar indenizações altas sem garantia de cálculo no benefício;
-
Ser desconsiderado pelo INSS;
-
Causar prejuízo financeiro.
O planejamento analisa a viabilidade, o custo-benefício e auxilia na reunião de provas documentais.
5. COMO RECEBER A APOSENTADORIA DO INSS VIVENDO NOS EUA? HÁ IMPOSTOS?
O INSS permite que brasileiros residentes nos EUA recebam aposentadorias por meio de transferência internacional.
Mas:
-
Há retenção de 25% de IRRF para não residentes;
-
Você deve manter o CPF regular, enviar prova de vida e manter os dados atualizados.
O planejamento orienta:
-
Como minimizar a carga tributária;
-
Como fazer prova de vida no exterior;
-
Qual melhor forma de receber os valores.
6. POSSO CONTINUAR TRABALHANDO NOS EUA APÓS ME APOSENTAR PELO INSS?
Depende do tipo de aposentadoria.
Se for por idade ou por tempo de contribuição, sim, é permitido. Mas se for por invalidez, qualquer atividade remunerada pode acarretar na revisão ou cancelamento do benefício.
O planejamento previdenciário ajuda a escolher:
-
O tipo de aposentadoria mais adequado ao seu caso;
-
Se você pode acumular rendas sem prejuízo;
-
E se há riscos ao exercer atividades nos EUA.
7. QUAL A MELHOR ESTRATÉGIA: USAR O ACORDO OU TER APOSENTADORIAS SEPARADAS?
Não há resposta única.
Tudo depende de:
-
Valor contribuído em cada país;
-
Tempo de contribuição;
-
Idade atual;
-
Pretensões futuras (voltar ao Brasil ou ficar nos EUA);
-
Situação fiscal e tributária.
O planejamento faz simulações comparativas, permitindo visualizar:
-
Se o acordo é vantajoso ou não;
-
Qual país oferece melhor retorno;
-
Se é mais inteligente manter os regimes separados ou integrados.
CONCLUSÃO: SEM PLANEJAMENTO, HÁ RISCO DE PERDER TEMPO E DINHEIRO
O sistema previdenciário internacional é complexo.
Regras, códigos, impostos, acordos, tudo muda de acordo com o caso.
Por isso, a contratação de uma advogada especialista em previdência internacional é fundamental.
Ela vai te orientar em todas as etapas, desde a análise dos documentos até o pedido de aposentadoria.
Vai evitar erros, desperdícios e garantir a melhor estratégia para sua realidade de vida fora do Brasil.
🔎 LEMBRE-SE:
Planejar é mais barato do que remediar.
Se você mora nos EUA e deseja se aposentar no Brasil com tranquilidade, procure agora um planejamento previdenciário internacional com uma profissional experiente e especializada.
Dra. Fernanda Diniz – Advogada Especialista em Previdência Internacional, atendimento 100% online para brasileiros em qualquer lugar do mundo!